
Caso Ueno Bank: qué cambia para propietarios, inquilinos y compradores
Garantía de depósitos, anticipo de 40 salarios mínimos, alquileres, señas y alias: qué hacer tras la resolución de Ueno Bank, y las preguntas que deja.
Por Hélène Montourcy, Fundadora de CALISTA ·
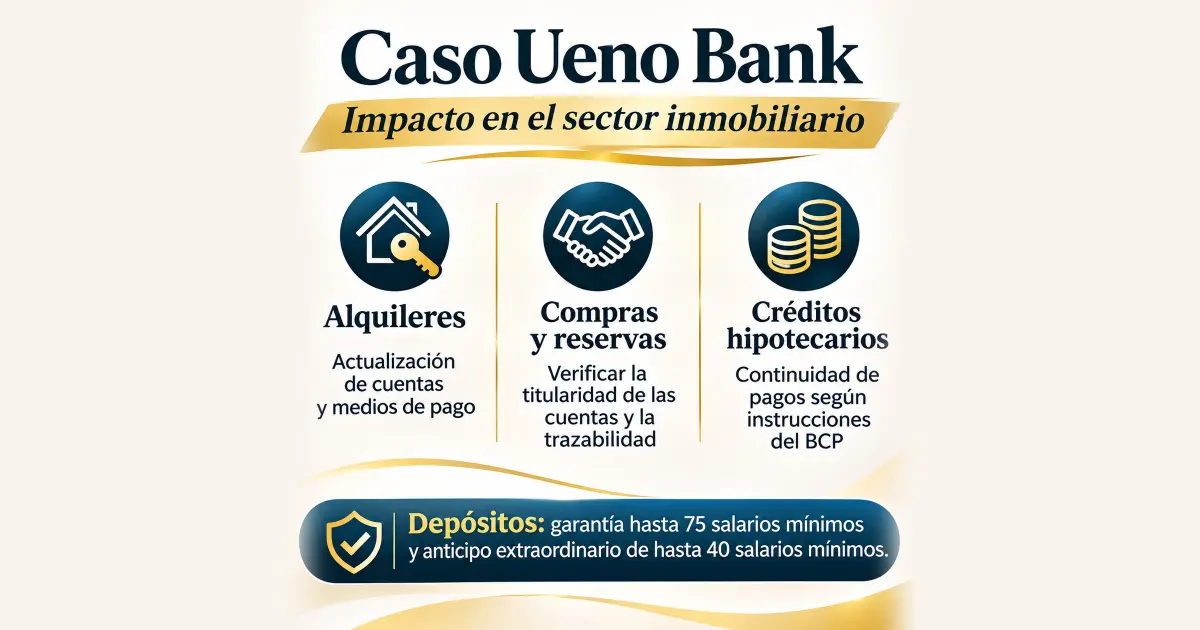
La resolución de Ueno Bank plantea interrogantes sobre la seguridad de los depósitos bancarios y tiene consecuencias concretas para las operaciones inmobiliarias. Analizamos qué deben tener en cuenta propietarios, inquilinos y compradores.
El 2 de noviembre de 2026, el Directorio del Banco Central del Paraguay (BCP) decidió por unanimidad iniciar el procedimiento de resolución de Ueno Bank, según informó oficialmente al día siguiente. De acuerdo con el BCP, los ajustes realizados a los estados financieros de la entidad durante el proceso de regularización revelaron que su índice de solvencia había caído por debajo del 50 % del mínimo exigido.
La situación afecta a numerosos clientes y tiene consecuencias prácticas para quienes utilizan servicios bancarios en sus operaciones inmobiliarias. Propietarios que reciben alquileres, inquilinos que pagan por transferencia, compradores que entregan señas y desarrolladoras que administran pagos pueden necesitar reorganizar sus operaciones financieras.
Desde CALISTA consideramos importante explicar qué significa esta situación para el sector y qué precauciones conviene adoptar.
1. ¿Qué ocurre con los depósitos en Ueno Bank?
El sistema financiero paraguayo cuenta con un Fondo de Garantía de Depósitos (FGD), regulado por la Ley N.º 2334/03, que protege a los depositantes de las entidades sometidas a resolución, dentro de los límites que fija la ley.
En el caso de Ueno Bank, la cobertura alcanza hasta 75 salarios mínimos mensuales, es decir G. 228.300.000 a la fecha de la resolución. Este límite se aplica por depositante y por entidad, no por cuenta.
Un anticipo extraordinario de hasta 40 salarios mínimos
El 4 de noviembre de 2026, el Senado sancionó por unanimidad una ley que amplía la Ley N.º 2334/03 y crea un anticipo de la garantía de depósitos. La ley fue remitida al Poder Ejecutivo. Según el Senado y el comunicado del BCP, sus condiciones principales son las siguientes:
- Monto: hasta 40 salarios mínimos por depositante. De ese monto se descuentan las deudas vencidas que el depositante tenga con Ueno Bank.
- Plazo: el pago se inicia dentro de las 24 horas y no puede superar los cinco días hábiles.
- Dónde se paga: si el depositante tiene cuentas en otras entidades, el anticipo se deposita en la cuenta con mayor saldo disponible. Si no tiene otra cuenta, se le abre una cuenta de ahorro a su nombre en un banco o una financiera.
- Aviso: desde el 5 de noviembre, el BCP envía un correo electrónico únicamente desde la dirección fgdpagos@bcp.gov.py para indicar en qué entidad se hará el pago. Desconfíe de cualquier otro mensaje que pida datos o claves.
Este anticipo forma parte de la garantía: no aumenta el límite de 75 salarios mínimos.
Para los depósitos que superan la cobertura garantizada, la recuperación dependerá de los mecanismos legales aplicables y del desarrollo del procedimiento de resolución.
Conserve sus extractos bancarios y sus comprobantes de depósitos y transferencias, y consulte exclusivamente las comunicaciones oficiales del BCP.
2. ¿Qué deben hacer los propietarios que reciben alquileres?
Si un propietario utilizaba una cuenta de Ueno Bank para recibir sus alquileres, conviene establecer cuanto antes un medio de cobro alternativo.
El cambio debe comunicarse por escrito a los inquilinos, con los nuevos datos bancarios y el nombre del titular de la cuenta.
Si el contrato de alquiler indica una cuenta específica, es conveniente documentar el cambio mediante una adenda firmada por las partes.
También es importante revisar los débitos automáticos y las transferencias programadas.
Estas precauciones evitan retrasos, pagos enviados a cuentas que ya no funcionan con normalidad y desacuerdos sobre el cumplimiento del contrato.
Si prefiere no ocuparse de estos trámites, en CALISTA cobramos el alquiler por cuenta del propietario, le transferimos el monto el día 10 de cada mes y le enviamos una rendición detallada de lo cobrado y lo pagado. Conozca nuestro servicio de administración de alquileres.
3. ¿Qué ocurre con los inquilinos que pagaban desde Ueno Bank?
La resolución de un banco no elimina las obligaciones del contrato de alquiler.
Si un inquilino no puede usar su cuenta habitual, debe comunicarse cuanto antes con el propietario o con la administración para acordar otro medio de pago.
Conviene conservar los comprobantes de las transferencias anteriores y dejar constancia de cualquier dificultad que afecte el pago.
Una comunicación rápida y transparente entre las partes evita conflictos innecesarios.
4. Señas, reservas y compras en pozo
Quienes hayan entregado una seña, realizado una reserva o pagado cuotas para comprar un inmueble deberían verificar quién recibió los fondos y cómo se administran.
No es lo mismo pagar en una cuenta del vendedor, en una cuenta de una desarrolladora o en un fideicomiso. Los derechos y las garantías de cada parte dependen del contrato y del régimen jurídico aplicable.
Si una compraventa o una escritura preveía un pago a través de Ueno Bank, las partes deberían acordar con anticipación otro medio de pago y dejarlo por escrito.
En operaciones de montos importantes, verificar el titular de la cuenta y conservar la trazabilidad de los pagos es una precaución esencial.
5. ¿Qué ocurre con los préstamos?
La resolución de Ueno Bank no extingue las deudas de sus clientes, incluidos, en su caso, los préstamos hipotecarios. Los créditos son activos del banco y pueden ser transferidos o administrados según el procedimiento legal.
Antes de pagar a una nueva cuenta o entidad, verifique las instrucciones oficiales.
6. Los alias bancarios y la continuidad de los pagos
El BCP comunicó que los alias registrados en Ueno Bank (cédula, RUC, número de teléfono o correo electrónico) fueron liberados en el Sistema de Pagos Instantáneos y pueden vincularse a cuentas de otras entidades.
Esta medida facilita la reorganización de los pagos habituales. Propietarios, inquilinos y administradores deberían actualizar sus datos bancarios y comprobar a qué cuenta y a qué titular está asociado un alias antes de transferir.
7. Una crisis que plantea preguntas sobre la supervisión bancaria
La resolución de Ueno Bank también obliga a reflexionar sobre la supervisión y la prevención de riesgos en el sistema financiero.
Según el informe que el BCP envió al Congreso, reproducido por ABC Color:
- el 5 de junio de 2026, la Superintendencia de Bancos pidió a Ueno ajustar un exceso en los límites de créditos a personas vinculadas. El banco informó que lo había corregido el 15 de junio, dentro del plazo legal;
- parte de esa corrección se hizo mediante una venta de cartera de créditos, sobre la cual hay un sumario administrativo en curso para determinar si existió financiación indirecta;
- el 24 de julio, el supervisor exigió incluir otras sociedades en el grupo de personas vinculadas al banco;
- un memorándum del exgerente de Supervisión, enviado el 10 de julio, no fue elevado al Directorio del BCP, que consideró que los temas ya estaban en análisis.
Estos hechos no permiten concluir, por sí solos, que la resolución fuera inevitable en junio. Un supervisor necesita documentar sus hallazgos antes de actuar. Pero el caso plantea preguntas de interés general:
- ¿Por qué pasaron cinco meses entre las primeras observaciones y la resolución?
- ¿Qué medidas preventivas pueden adoptarse antes de que una situación se agrave?
- ¿Cómo se protege la confianza de los depositantes y del público en el sistema financiero?
Las respuestas corresponden a las autoridades competentes y a los procedimientos administrativos y judiciales en curso, en los que rige la presunción de inocencia.
Para quienes operamos en el sector inmobiliario, este episodio recuerda la importancia de no depender de una sola entidad financiera y de administrar los fondos con prudencia y transparencia.
8. ¿Qué enseñanzas deja este caso para el sector inmobiliario?
Una operación inmobiliaria no termina cuando se firma un contrato o se hace una transferencia. También hay que asegurar que los fondos puedan identificarse, administrarse y recuperarse según las obligaciones de las partes.
Desde CALISTA consideramos especialmente importantes cuatro precauciones:
- Diversificar las relaciones bancarias. Concentrar todos los recursos en una sola entidad puede generar dificultades importantes cuando sus servicios se interrumpen.
- Administrar los fondos de terceros con transparencia. Los importes recibidos o administrados por cuenta de terceros deben estar identificados y gestionados conforme a los contratos y a la ley. Es el principio de nuestra administración de alquileres: cada cobro, cada gasto y cada comisión quedan registrados, y el propietario recibe cada mes su rendición de cuentas.
- Verificar el titular y el destino de las cuentas. Antes de pagar un alquiler, una seña o una compraventa, compruebe quién recibe el dinero y conserve los justificantes.
- Conocer las condiciones de los productos financieros. Más allá de las promociones, conviene entender cuándo se puede disponer de los fondos y qué protecciones prevé la ley.
Conclusión: la confianza también exige prudencia
La resolución de Ueno Bank afecta a depositantes, empresas y particulares, y plantea preguntas sobre la supervisión y la gestión de los riesgos financieros.
Nuestro objetivo es ayudar a propietarios, inquilinos y compradores a entender las consecuencias prácticas de esta situación y a tomar las precauciones necesarias.
La confianza es indispensable en el mercado inmobiliario, pero debe ir acompañada de información, transparencia y una administración responsable del dinero. En un sector donde cada operación puede representar los ahorros de muchos años, proteger la seguridad de los pagos y los derechos de las partes es una responsabilidad fundamental.
¿Tiene una duda sobre su alquiler, su seña o su compra tras el caso Ueno? Escríbanos por WhatsApp: le respondemos en español, francés, inglés o portugués. Si es propietario, también puede consultar nuestro servicio de administración de alquileres.
Este artículo es informativo, con la información disponible al 5 de noviembre de 2026, y no constituye asesoramiento jurídico ni financiero personalizado. Las disposiciones y los procedimientos de pago pueden cambiar: consulte siempre las comunicaciones oficiales actualizadas.
Fuentes
- Banco Central del Paraguay, Banco Central inicia el procedimiento de resolución de ueno bank, 3 de noviembre de 2026.
- Banco Central del Paraguay, Pago del anticipo de la garantía del Fondo de Garantía de Depósitos a los ahorristas de ueno bank S.A., 4 de noviembre de 2026.
- Cámara de Senadores, Sancionan por unanimidad Ley que restituye dinero a ahorristas de Ueno Bank, 4 de noviembre de 2026.
- Banco Central del Paraguay, Comunicado sobre uso de alias registrados en ueno bank S.A., 4 de noviembre de 2026.
- ABC Color, Informe del BCP: estas son las 31 preguntas y respuestas, 8 de octubre de 2026.
Información general: no reemplaza el asesoramiento de un escribano o un abogado.
¿Tenés una pregunta sobre este tema?
Escribinos: te respondemos personalmente, en español, francés, inglés o portugués.