
Affaire Ueno Bank : ce qui change pour propriétaires, locataires et acheteurs
Garantie des dépôts, avance de 40 salaires minimums, loyers, señas, alias : que faire après la résolution d’Ueno Bank, et les questions posées.
Par Hélène Montourcy, Fondatrice de CALISTA ·
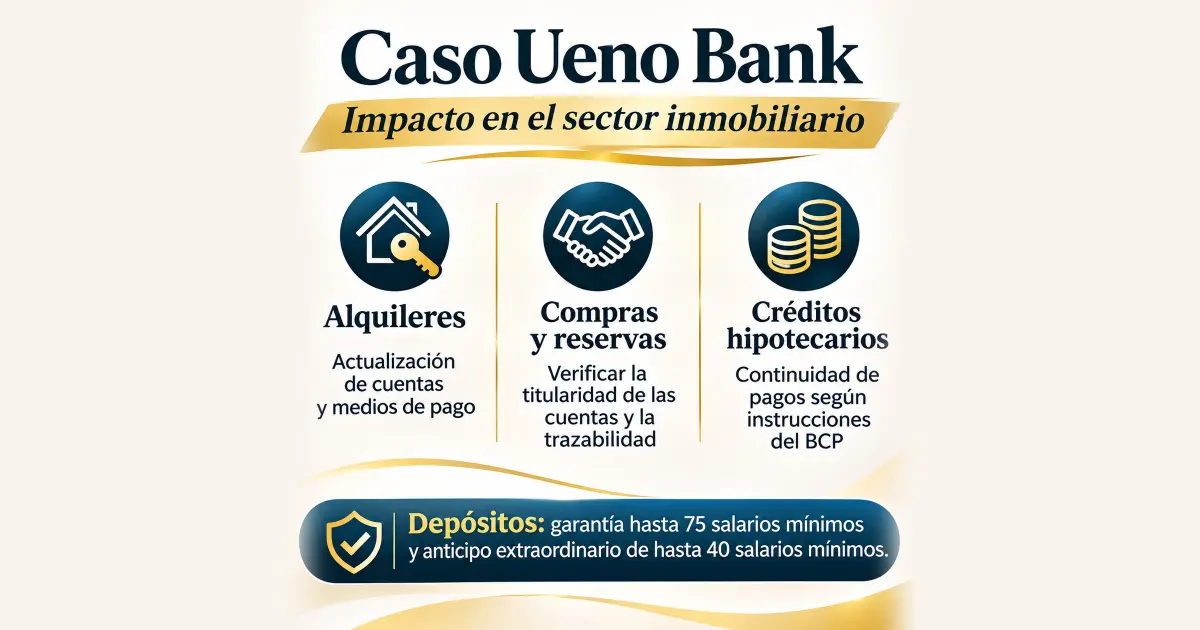
La mise en résolution d’Ueno Bank soulève des questions sur la sécurité des dépôts bancaires et a des conséquences concrètes pour les opérations immobilières. Voici ce que propriétaires, locataires et acheteurs doivent savoir.
Le 2 novembre 2026, le Directoire de la Banque centrale du Paraguay (BCP) a décidé à l’unanimité d’ouvrir la procédure de résolution d’Ueno Bank, comme elle l’a annoncé officiellement le lendemain. Selon la BCP, les ajustements apportés aux états financiers de la banque pendant la procédure de régularisation ont fait apparaître un ratio de solvabilité inférieur à 50 % du minimum exigé.
La situation touche de nombreux clients et a des conséquences pratiques pour ceux qui utilisent une banque dans leurs opérations immobilières. Propriétaires qui encaissent des loyers, locataires qui paient par virement, acheteurs qui versent une seña (acompte) et promoteurs qui gèrent des paiements peuvent devoir réorganiser leurs flux financiers.
Chez CALISTA, il nous semble important d’expliquer ce que cette situation signifie pour le secteur et quelles précautions prendre.
1. Que deviennent les dépôts chez Ueno Bank ?
Le système financier paraguayen dispose d’un Fonds de garantie des dépôts (FGD), régi par la loi n° 2334/03, qui protège les déposants des établissements mis en résolution, dans les limites fixées par la loi.
Pour Ueno Bank, la garantie couvre jusqu’à 75 salaires minimums mensuels, soit 228 300 000 guaraníes à la date de la résolution. Ce plafond s’applique par déposant et par établissement, et non par compte.
Une avance exceptionnelle de 40 salaires minimums maximum
Le 4 novembre 2026, le Sénat a adopté à l’unanimité une loi qui complète la loi n° 2334/03 et crée une avance sur la garantie des dépôts. La loi a été transmise au pouvoir exécutif. D’après le Sénat et le communiqué de la BCP, ses principales conditions sont les suivantes :
- Montant : jusqu’à 40 salaires minimums par déposant, moins les dettes échues du déposant envers Ueno Bank.
- Délai : le paiement commence dans les 24 heures et ne peut pas dépasser cinq jours ouvrables.
- Où est-elle versée : si le déposant a des comptes dans d’autres établissements, l’avance est versée sur le compte au solde disponible le plus élevé. S’il n’en a pas, un compte d’épargne est ouvert à son nom dans une banque ou une financière.
- Avis : depuis le 5 novembre, la BCP envoie un courriel uniquement depuis l’adresse fgdpagos@bcp.gov.py pour indiquer l’établissement qui effectuera le paiement. Méfiez-vous de tout autre message qui demande des données ou des codes.
Cette avance fait partie de la garantie : elle n’augmente pas le plafond de 75 salaires minimums.
Pour les dépôts qui dépassent la garantie, le recouvrement dépendra des mécanismes légaux applicables et du déroulement de la procédure de résolution.
Conservez vos relevés bancaires et vos justificatifs de dépôts et de virements, et ne vous fiez qu’aux communications officielles de la BCP.
2. Que doivent faire les propriétaires qui encaissent des loyers ?
Si un propriétaire encaissait ses loyers sur un compte Ueno Bank, il doit mettre en place au plus vite un autre moyen d’encaissement.
Le changement doit être communiqué par écrit aux locataires, avec les nouvelles coordonnées bancaires et le nom du titulaire du compte.
Si le bail mentionne un compte précis, il est préférable de formaliser le changement par un avenant signé par les parties.
Il faut aussi vérifier les prélèvements automatiques et les virements programmés.
Ces précautions évitent les retards, les paiements envoyés sur des comptes qui ne fonctionnent plus normalement et les désaccords sur l’exécution du bail.
Si vous préférez ne pas vous occuper de ces démarches, CALISTA encaisse le loyer pour le compte du propriétaire, lui vire le montant le 10 de chaque mois et lui envoie un relevé détaillé de ce qui a été encaissé et payé. Découvrez notre service de gestion locative.
3. Et les locataires qui payaient depuis Ueno Bank ?
La mise en résolution d’une banque ne supprime pas les obligations du bail.
Si un locataire ne peut plus utiliser son compte habituel, il doit contacter au plus vite le propriétaire ou l’agence pour convenir d’un autre moyen de paiement.
Il est utile de conserver les justificatifs des virements précédents et de garder une trace de toute difficulté de paiement.
Une communication rapide et transparente entre les parties évite des conflits inutiles.
4. Señas, réservations et achats sur plan
Ceux qui ont versé une seña, fait une réservation ou payé des échéances pour acheter un bien devraient vérifier qui a reçu les fonds et comment ils sont gérés.
Payer sur le compte du vendeur, sur celui d’un promoteur ou dans une fiducie (fideicomiso), ce n’est pas la même chose. Les droits et les garanties de chacun dépendent du contrat et du régime juridique applicable.
Si une vente ou une signature chez l’escribano prévoyait un paiement via Ueno Bank, les parties devraient convenir à l’avance d’un autre moyen de paiement et le mettre par écrit.
Pour des montants importants, vérifier le titulaire du compte et conserver la traçabilité des paiements est une précaution essentielle.
5. Que deviennent les prêts ?
La mise en résolution d’Ueno Bank n’éteint pas les dettes de ses clients, y compris, le cas échéant, les prêts immobiliers. Les crédits sont des actifs de la banque et peuvent être cédés ou gérés selon la procédure légale.
Avant de payer sur un nouveau compte ou auprès d’un nouvel établissement, vérifiez les instructions officielles.
6. Les alias bancaires et la continuité des paiements
La BCP a annoncé que les alias enregistrés chez Ueno Bank (numéro de cédula, RUC, numéro de téléphone ou adresse électronique) ont été libérés dans le système de paiements instantanés et peuvent être rattachés à des comptes d’autres établissements.
Cette mesure facilite la réorganisation des paiements habituels. Propriétaires, locataires et gestionnaires devraient mettre à jour leurs coordonnées bancaires et vérifier à quel compte et à quel titulaire un alias est rattaché avant de faire un virement.
7. Une crise qui pose des questions sur la supervision bancaire
La mise en résolution d’Ueno Bank invite aussi à réfléchir à la supervision et à la prévention des risques dans le système financier.
D’après le rapport envoyé par la BCP au Congrès, publié par ABC Color :
- le 5 juin 2026, la Surintendance des banques a demandé à Ueno de corriger un dépassement des limites de crédits aux personnes liées. La banque a indiqué l’avoir corrigé le 15 juin, dans le délai légal ;
- une partie de cette correction est passée par une vente de portefeuille de crédits, qui fait l’objet d’une procédure administrative en cours visant à établir s’il y a eu financement indirect ;
- le 24 juillet, le superviseur a exigé l’intégration d’autres sociétés au groupe de personnes liées à la banque ;
- un mémorandum de l’ancien directeur de la supervision, envoyé le 10 juillet, n’a pas été transmis au Directoire de la BCP, qui a estimé que les sujets étaient déjà à l’étude.
Ces faits ne permettent pas, à eux seuls, de conclure que la résolution était inévitable dès juin. Un superviseur doit documenter ses constats avant d’agir. Mais le dossier soulève des questions d’intérêt général :
- Pourquoi cinq mois se sont-ils écoulés entre les premières observations et la résolution ?
- Quelles mesures préventives peuvent être prises avant qu’une situation ne s’aggrave ?
- Comment protéger la confiance des déposants et du public dans le système financier ?
Les réponses appartiennent aux autorités compétentes et aux procédures administratives et judiciaires en cours, dans lesquelles la présomption d’innocence s’applique.
Pour les professionnels de l’immobilier, cet épisode rappelle l’importance de ne pas dépendre d’un seul établissement financier et de gérer les fonds avec prudence et transparence.
8. Quelles leçons pour le secteur immobilier ?
Une opération immobilière ne s’arrête pas à la signature d’un contrat ou à un virement. Il faut aussi s’assurer que les fonds peuvent être identifiés, gérés et récupérés conformément aux obligations des parties.
Chez CALISTA, nous retenons quatre précautions :
- Diversifier ses banques. Concentrer toutes ses ressources dans un seul établissement peut créer de sérieuses difficultés quand ses services s’interrompent.
- Gérer les fonds de tiers en toute transparence. Les sommes reçues ou gérées pour le compte de tiers doivent être identifiées et gérées conformément aux contrats et à la loi. C’est le principe de notre gestion locative : chaque encaissement, chaque dépense et chaque commission est enregistré, et le propriétaire reçoit chaque mois son relevé.
- Vérifier le titulaire et la destination des comptes. Avant de payer un loyer, une seña ou un achat, vérifiez qui reçoit l’argent et gardez les justificatifs.
- Connaître les conditions des produits financiers. Au-delà des promotions, il faut savoir quand les fonds sont disponibles et quelles protections la loi prévoit.
Conclusion : la confiance exige aussi de la prudence
La mise en résolution d’Ueno Bank touche des déposants, des entreprises et des particuliers, et pose des questions sur la supervision et la gestion des risques financiers.
Notre objectif est d’aider propriétaires, locataires et acheteurs à comprendre les conséquences pratiques de cette situation et à prendre les précautions nécessaires.
La confiance est indispensable dans l’immobilier, mais elle doit s’accompagner d’information, de transparence et d’une gestion responsable de l’argent. Dans un secteur où chaque opération peut représenter les économies de toute une vie, protéger la sécurité des paiements et les droits des parties est une responsabilité essentielle.
Une question sur votre loyer, votre seña ou votre achat après l’affaire Ueno ? Écrivez-nous sur WhatsApp : nous répondons en français, en espagnol, en anglais et en portugais. Si vous êtes propriétaire, découvrez aussi notre service de gestion locative.
Cet article est informatif, établi avec les informations disponibles au 5 novembre 2026, et ne constitue pas un conseil juridique ou financier personnalisé. Les dispositions et les modalités de paiement peuvent évoluer : consultez toujours les communications officielles à jour.
Sources
- Banque centrale du Paraguay, Banco Central inicia el procedimiento de resolución de ueno bank, 3 novembre 2026.
- Banque centrale du Paraguay, Pago del anticipo de la garantía del Fondo de Garantía de Depósitos a los ahorristas de ueno bank S.A., 4 novembre 2026.
- Sénat du Paraguay, Sancionan por unanimidad Ley que restituye dinero a ahorristas de Ueno Bank, 4 novembre 2026.
- Banque centrale du Paraguay, Comunicado sobre uso de alias registrados en ueno bank S.A., 4 novembre 2026.
- ABC Color, Informe del BCP: estas son las 31 preguntas y respuestas, 8 octobre 2026.
Information générale : ne remplace pas le conseil d’un notaire (escribano) ou d’un avocat.
Une question sur ce sujet ?
Écrivez-nous : nous vous répondons personnellement, en français, espagnol, anglais ou portugais.