
Caso Ueno Bank: o que muda para proprietários, inquilinos e compradores
Garantia de depósitos, adiantamento de 40 salários mínimos, aluguéis, sinais e aliases: o que fazer após a resolução do Ueno Bank e as perguntas que ficam.
Por Hélène Montourcy, Fundadora da CALISTA ·
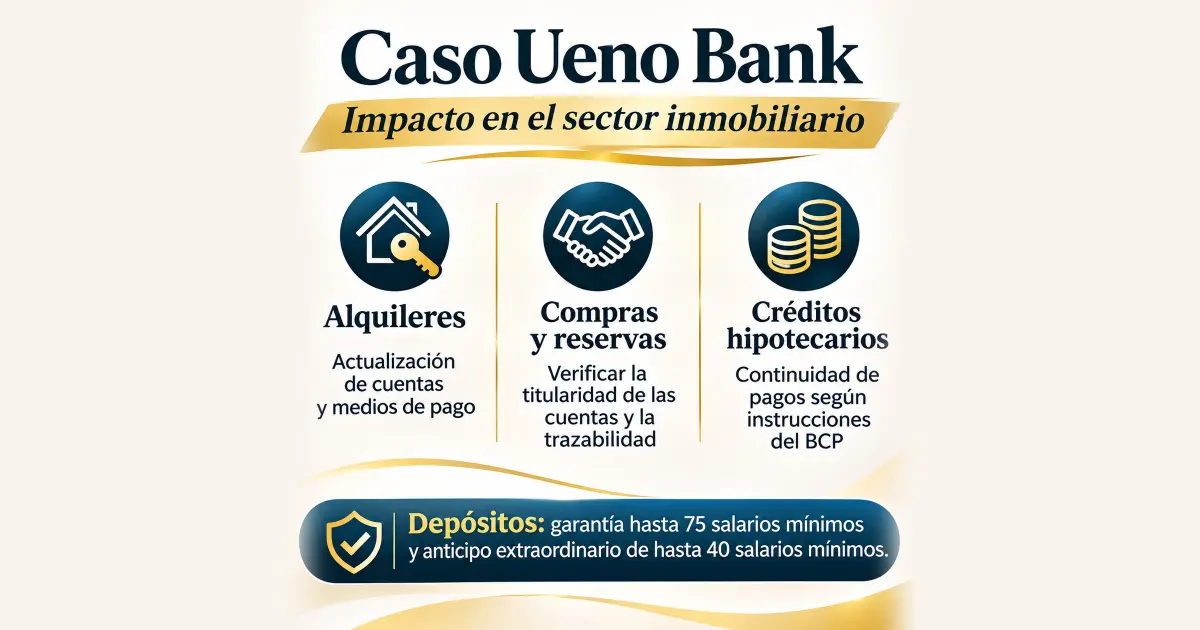
A resolução do Ueno Bank levanta dúvidas sobre a segurança dos depósitos bancários e tem consequências concretas para as operações imobiliárias. Veja o que proprietários, inquilinos e compradores precisam saber.
Em 2 de novembro de 2026, a Diretoria do Banco Central do Paraguai (BCP) decidiu por unanimidade iniciar o procedimento de resolução do Ueno Bank, como informou oficialmente no dia seguinte. Segundo o BCP, os ajustes feitos nas demonstrações financeiras do banco durante o processo de regularização mostraram que seu índice de solvência havia caído abaixo de 50% do mínimo exigido.
A situação afeta muitos clientes e tem consequências práticas para quem usa serviços bancários em operações imobiliárias. Proprietários que recebem aluguéis, inquilinos que pagam por transferência, compradores que entregam uma seña (sinal) e incorporadoras que administram pagamentos podem precisar reorganizar suas finanças.
Na CALISTA, consideramos importante explicar o que essa situação significa para o setor e quais precauções convém tomar.
1. O que acontece com os depósitos no Ueno Bank?
O sistema financeiro paraguaio conta com um Fundo de Garantia de Depósitos (FGD), regulado pela Lei n.º 2334/03, que protege os depositantes das entidades em resolução, dentro dos limites fixados pela lei.
No caso do Ueno Bank, a cobertura chega a 75 salários mínimos mensais, ou seja, G. 228.300.000 na data da resolução. Esse limite se aplica por depositante e por entidade, não por conta.
Um adiantamento extraordinário de até 40 salários mínimos
Em 4 de novembro de 2026, o Senado aprovou por unanimidade uma lei que amplia a Lei n.º 2334/03 e cria um adiantamento da garantia de depósitos. A lei foi enviada ao Poder Executivo. Segundo o Senado e o comunicado do BCP, suas principais condições são:
- Valor: até 40 salários mínimos por depositante, descontadas as dívidas vencidas do depositante com o Ueno Bank.
- Prazo: o pagamento começa em até 24 horas e não pode passar de cinco dias úteis.
- Onde é pago: se o depositante tiver contas em outras entidades, o adiantamento é depositado na conta com maior saldo disponível. Se não tiver, é aberta uma conta de poupança em seu nome em um banco ou uma financeira.
- Aviso: desde 5 de novembro, o BCP envia um e-mail somente a partir do endereço fgdpagos@bcp.gov.py indicando em qual entidade será feito o pagamento. Desconfie de qualquer outra mensagem que peça dados ou senhas.
Esse adiantamento faz parte da garantia: não aumenta o limite de 75 salários mínimos.
Para os depósitos acima da cobertura garantida, a recuperação dependerá dos mecanismos legais aplicáveis e do andamento do procedimento de resolução.
Guarde seus extratos bancários e os comprovantes de depósitos e transferências, e consulte apenas as comunicações oficiais do BCP.
2. O que devem fazer os proprietários que recebem aluguéis?
Se um proprietário recebia os aluguéis em uma conta do Ueno Bank, convém definir o quanto antes outro meio de recebimento.
A mudança deve ser comunicada por escrito aos inquilinos, com os novos dados bancários e o nome do titular da conta.
Se o contrato de locação indica uma conta específica, é conveniente formalizar a mudança com um aditivo assinado pelas partes.
Também é importante revisar os débitos automáticos e as transferências programadas.
Essas precauções evitam atrasos, pagamentos enviados a contas que já não funcionam normalmente e desacordos sobre o cumprimento do contrato.
Se preferir não cuidar dessas tarefas, a CALISTA recebe o aluguel em nome do proprietário, transfere o valor no dia 10 de cada mês e envia uma prestação de contas detalhada do que foi recebido e pago. Conheça nosso serviço de administração de aluguéis.
3. E os inquilinos que pagavam pelo Ueno Bank?
A resolução de um banco não elimina as obrigações do contrato de locação.
Se o inquilino não puder usar sua conta habitual, deve entrar em contato o quanto antes com o proprietário ou com a administradora para combinar outro meio de pagamento.
Convém guardar os comprovantes das transferências anteriores e registrar qualquer dificuldade que afete o pagamento.
Uma comunicação rápida e transparente entre as partes evita conflitos desnecessários.
4. Sinais, reservas e compras na planta
Quem entregou uma seña, fez uma reserva ou pagou parcelas para comprar um imóvel deve verificar quem recebeu os recursos e como eles são administrados.
Pagar na conta do vendedor, na conta de uma incorporadora ou em um fideicomisso não é a mesma coisa. Os direitos e as garantias de cada parte dependem do contrato e do regime jurídico aplicável.
Se uma compra e venda ou uma escritura previa um pagamento pelo Ueno Bank, as partes devem combinar com antecedência outro meio de pagamento e registrá-lo por escrito.
Em operações de valores elevados, verificar o titular da conta e manter a rastreabilidade dos pagamentos é uma precaução essencial.
5. O que acontece com os empréstimos?
A resolução do Ueno Bank não extingue as dívidas de seus clientes, incluídos, se for o caso, os financiamentos imobiliários. Os créditos são ativos do banco e podem ser transferidos ou administrados conforme o procedimento legal.
Antes de pagar em uma nova conta ou entidade, verifique as instruções oficiais.
6. Os aliases bancários e a continuidade dos pagamentos
O BCP comunicou que os aliases registrados no Ueno Bank (cédula, RUC, número de telefone ou e-mail) foram liberados no Sistema de Pagamentos Instantâneos e podem ser vinculados a contas de outras entidades.
Essa medida facilita a reorganização dos pagamentos habituais. Proprietários, inquilinos e administradoras devem atualizar seus dados bancários e verificar a qual conta e a qual titular um alias está vinculado antes de transferir.
7. Uma crise que levanta perguntas sobre a supervisão bancária
A resolução do Ueno Bank também leva a refletir sobre a supervisão e a prevenção de riscos no sistema financeiro.
Segundo o relatório que o BCP enviou ao Congresso, publicado pelo ABC Color:
- em 5 de junho de 2026, a Superintendência de Bancos pediu ao Ueno que corrigisse um excesso nos limites de crédito a partes relacionadas. O banco informou que o havia corrigido em 15 de junho, dentro do prazo legal;
- parte dessa correção foi feita por meio de uma venda de carteira de créditos, objeto de um processo administrativo em andamento para determinar se houve financiamento indireto;
- em 24 de julho, o supervisor exigiu a inclusão de outras empresas no grupo de partes relacionadas ao banco;
- um memorando do ex-gerente de Supervisão, enviado em 10 de julho, não foi levado à Diretoria do BCP, que considerou que os temas já estavam em análise.
Esses fatos não permitem concluir, por si só, que a resolução fosse inevitável em junho. Um supervisor precisa documentar suas constatações antes de agir. Mas o caso levanta perguntas de interesse geral:
- Por que se passaram cinco meses entre as primeiras observações e a resolução?
- Que medidas preventivas podem ser adotadas antes que uma situação se agrave?
- Como se protege a confiança dos depositantes e do público no sistema financeiro?
As respostas cabem às autoridades competentes e aos processos administrativos e judiciais em andamento, nos quais vale a presunção de inocência.
Para quem atua no setor imobiliário, este episódio lembra a importância de não depender de uma única instituição financeira e de administrar os recursos com prudência e transparência.
8. Que lições este caso deixa para o setor imobiliário?
Uma operação imobiliária não termina quando se assina um contrato ou se faz uma transferência. Também é preciso garantir que os recursos possam ser identificados, administrados e recuperados conforme as obrigações das partes.
Na CALISTA, consideramos especialmente importantes quatro precauções:
- Diversificar os bancos. Concentrar todos os recursos em uma só entidade pode gerar dificuldades sérias quando seus serviços são interrompidos.
- Administrar os recursos de terceiros com transparência. Os valores recebidos ou administrados em nome de terceiros devem ser identificados e geridos conforme os contratos e a lei. É o princípio da nossa administração de aluguéis: cada recebimento, cada despesa e cada comissão ficam registrados, e o proprietário recebe todo mês sua prestação de contas.
- Verificar o titular e o destino das contas. Antes de pagar um aluguel, uma seña ou uma compra, confira quem recebe o dinheiro e guarde os comprovantes.
- Conhecer as condições dos produtos financeiros. Além das promoções, convém entender quando os recursos ficam disponíveis e quais proteções a lei prevê.
Conclusão: a confiança também exige prudência
A resolução do Ueno Bank afeta depositantes, empresas e particulares, e levanta perguntas sobre a supervisão e a gestão dos riscos financeiros.
Nosso objetivo é ajudar proprietários, inquilinos e compradores a entender as consequências práticas dessa situação e a tomar as precauções necessárias.
A confiança é indispensável no mercado imobiliário, mas deve vir acompanhada de informação, transparência e uma gestão responsável do dinheiro. Em um setor em que cada operação pode representar as economias de muitos anos, proteger a segurança dos pagamentos e os direitos das partes é uma responsabilidade fundamental.
Tem alguma dúvida sobre seu aluguel, seu sinal ou sua compra depois do caso Ueno? Fale conosco pelo WhatsApp: atendemos em português, espanhol, francês e inglês. Se você é proprietário, conheça também nosso serviço de administração de aluguéis.
Este artigo é informativo, elaborado com as informações disponíveis em 5 de novembro de 2026, e não constitui assessoria jurídica ou financeira personalizada. As normas e os procedimentos de pagamento podem mudar: consulte sempre as comunicações oficiais atualizadas.
Fontes
- Banco Central do Paraguai, Banco Central inicia el procedimiento de resolución de ueno bank, 3 de novembro de 2026.
- Banco Central do Paraguai, Pago del anticipo de la garantía del Fondo de Garantía de Depósitos a los ahorristas de ueno bank S.A., 4 de novembro de 2026.
- Senado do Paraguai, Sancionan por unanimidad Ley que restituye dinero a ahorristas de Ueno Bank, 4 de novembro de 2026.
- Banco Central do Paraguai, Comunicado sobre uso de alias registrados en ueno bank S.A., 4 de novembro de 2026.
- ABC Color, Informe del BCP: estas son las 31 preguntas y respuestas, 8 de outubro de 2026.
Informação geral: não substitui a orientação de um tabelião (escribano) ou de um advogado.
Tem alguma dúvida sobre este tema?
Escreva para nós: respondemos pessoalmente, em português, espanhol, francês ou inglês.